
Il passaggio generazionale va affrontato come una decisione d’impresa, non come il semplice trasferimento di una proprietà. La risposta utile è costruire prima un confronto tra chi dovrà decidere, chi lavorerà nell’azienda, quali risorse servono alla continuità e quali elementi formano il carico fiscale dell’operazione. Solo così il passaggio può sostenere l’attività anziché fermarla in attesa di chiarire ruoli, disponibilità finanziarie e documenti.
Un errore da evitare è scegliere il destinatario dell’impresa e rimandare il resto: governance, reddito di chi esce, posizione degli altri familiari o soci, fabbisogno di cassa e dati necessari per leggere l’impatto fiscale. Non esiste una soluzione automaticamente più conveniente. Una scelta può ridurre l’incertezza gestionale ma richiedere maggiore liquidità; un’altra può rinviare una decisione senza risolvere il carico fiscale o la continuità operativa.
In sintesi
- La continuità aziendale richiede di distinguere proprietà, guida operativa e poteri decisionali.
- Il carico fiscale va letto insieme a liquidità, reddito futuro dei soggetti coinvolti e sostenibilità dell’operazione.
- Un trasferimento programmato non coincide, da solo, con una minore imposta o con un minor fabbisogno finanziario.
- La scelta utile nasce dal confronto tra alternative concrete, non dalla ricerca di un unico strumento valido per ogni impresa.
- Prima di coinvolgere i destinatari definitivi, conviene ricostruire compagine, attività, accordi esistenti e obiettivi dei soggetti interessati.
Errore da correggere: decidere il passaggio senza separare le domande
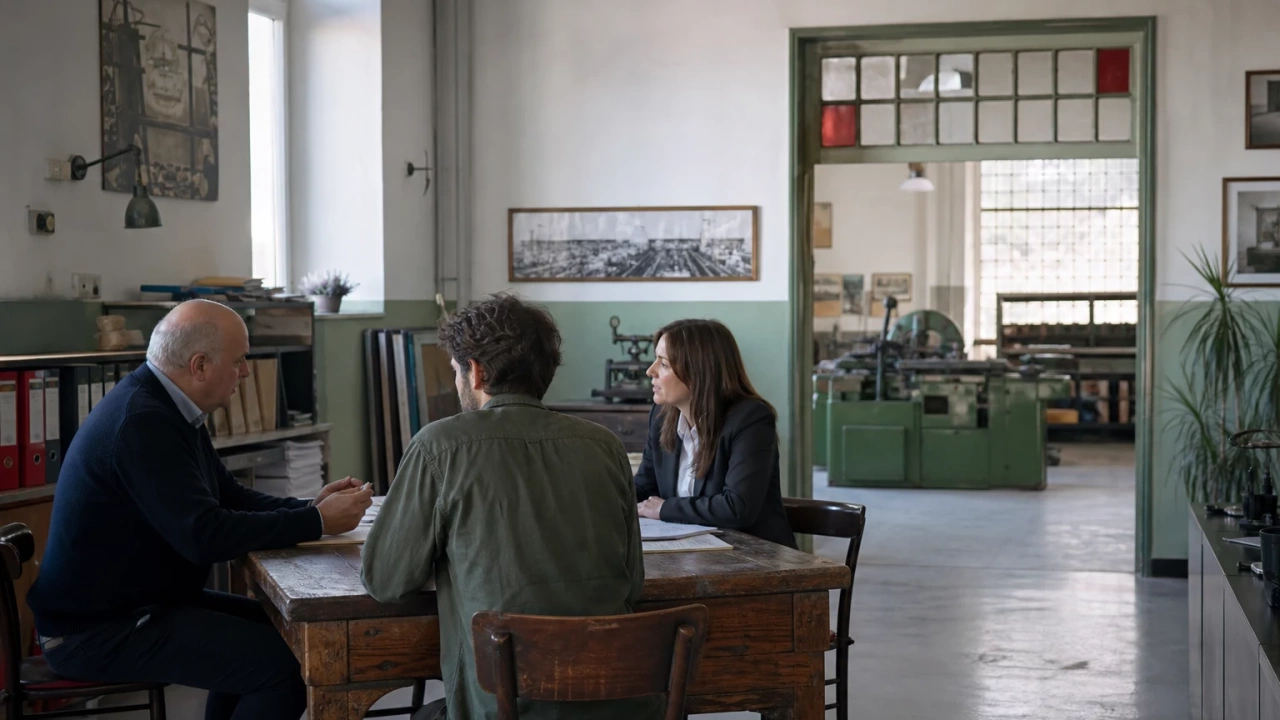
Quando un imprenditore dice di voler “lasciare l’azienda ai figli”, sta spesso riunendo in una sola frase decisioni differenti. Chi possiederà l’impresa? Chi potrà assumere le decisioni quotidiane? Chi avrà bisogno di un flusso economico dopo il passaggio? Chi non entrerà nella gestione, ma resterà coinvolto nella proprietà o negli equilibri familiari? Separare queste domande rende visibili le alternative reali.
Un percorso di correzione può partire da tre elementi concreti:
- Ricostruire il perimetro da trasferire. Occorre distinguere l’attività operativa, le partecipazioni, i beni usati dall’impresa e le risorse necessarie al suo funzionamento. Il punto risolutivo è evitare di trattare come un unico blocco ciò che ha funzioni diverse nella continuità aziendale.
- Definire il ruolo del subentrante. Proprietà e guida non sono la stessa cosa. Se il successore è destinato a gestire, il confronto deve includere competenze, deleghe, poteri e tempi di affiancamento. Se non è destinato a gestire, occorre chiarire quale assetto può evitare che la gestione quotidiana resti priva di indirizzo.
- Mettere a confronto i flussi. Vanno rappresentati separatamente le risorse che l’impresa deve trattenere per operare, quelle eventualmente necessarie ai soggetti coinvolti e gli esborsi collegati al disegno scelto. Questo non determina il trattamento fiscale, ma rende riconoscibile se il problema principale sia fiscale, finanziario o organizzativo.
Il danno evitabile non è soltanto un costo non previsto. È anche la perdita di continuità: una decisione rinviata può lasciare senza un responsabile effettivo i rapporti con clienti, fornitori, personale, banche o soci. La correzione consiste nel trasformare l’intenzione familiare in un assetto aziendale leggibile.
Continuità aziendale: quale risultato va protetto?
La continuità non significa conservare immutata l’impresa. Significa rendere possibile la prosecuzione delle decisioni essenziali durante e dopo il passaggio. Per questo è buona pratica identificare prima le attività che non possono restare sospese: autorizzazioni interne, firma dei rapporti commerciali, presidio della tesoreria, relazione con i principali interlocutori e accesso alle informazioni aziendali.
La domanda naturale è: “È meglio trasferire subito o procedere per fasi?”. La risposta dipende dal problema da risolvere. Un percorso graduale può essere utile quando serve un affiancamento operativo o quando ruoli e responsabilità devono essere testati nel tempo. Un passaggio più netto può essere considerato quando l’impresa ha già una guida individuata e l’incertezza deriva soprattutto dalla sovrapposizione dei poteri. In entrambi i casi, il criterio non è la velocità in sé, ma la capacità dell’assetto scelto di mantenere decisioni e operatività coerenti.
Occorre inoltre distinguere tra continuità dell’impresa e continuità del reddito dell’imprenditore uscente. Se questi due obiettivi vengono confusi, l’operazione rischia di chiedere all’azienda risorse non compatibili con investimenti, capitale circolante o impegni già assunti. Il fabbisogno finanziario non è un’imposta e non è un risparmio: è la quantità e la tempistica delle risorse che il progetto richiede.
Carico fiscale: come leggerlo senza trasformarlo in una promessa
Il carico fiscale non va trattato come una percentuale isolata né come un motivo per scegliere prima lo strumento e ricostruire dopo l’impresa. La valutazione utile mette in relazione la struttura dell’operazione, i soggetti coinvolti, i valori da esaminare, i flussi di liquidità e la posizione futura di chi trasferisce, di chi riceve e dell’azienda. Sono questi dati a definire quali profili fiscali meritino un approfondimento.
Conviene distinguere tre esiti che vengono spesso confusi. Una riduzione del carico fiscale sarebbe un effetto da dimostrare sul caso concreto; un differimento sposta nel tempo un esborso o una decisione e non equivale a una riduzione; una maggiore liquidità deriva invece dall’organizzazione dei flussi e può anche convivere con un carico fiscale invariato. Questa distinzione impedisce di presentare come vantaggio fiscale ciò che è soltanto una diversa distribuzione della cassa.
Il confronto può includere anche l’impatto di eventuali accordi tra familiari o soci, ma senza dare per scontato che un’intesa organizzativa risolva ogni profilo fiscale. Prima di scegliere, è utile verificare quale dato sostiene ciascuna conclusione: composizione della proprietà, attività svolta, prospettive di gestione, risorse necessarie e documentazione già disponibile. Per impostare la lettura dei rischi collegati a una decisione societaria può essere pertinente anche l’approfondimento sui rischi fiscali prima di una decisione d’impresa.
Le alternative da confrontare prima di impegnare l’impresa
Un confronto operativo può mettere sul tavolo almeno tre configurazioni: mantenere temporaneamente l’assetto attuale con affiancamento; trasferire proprietà e guida nello stesso momento; separare, per un periodo definito, il subentro nella guida dalla definizione della proprietà. Non sono soluzioni equivalenti e nessuna va considerata preferibile senza gli input del caso.
Nella prima configurazione il vantaggio organizzativo può essere il tempo per trasferire conoscenze e responsabilità; il limite è il rischio di sovrapposizione decisionale. Nella seconda l’assetto può diventare più chiaro in tempi brevi; il punto da controllare è se il subentrante abbia strumenti e poteri coerenti con la responsabilità affidata. Nella terza si può ordinare la guida operativa prima della definizione finale degli assetti; il limite è che la separazione, se non è chiara, può prolungare l’incertezza per impresa e famiglia.
Il passaggio risolutivo è associare a ogni alternativa una domanda verificabile: quali poteri cambiano, quali flussi cambiano, quali informazioni fiscali servono e quale fatto renderebbe l’alternativa non sostenibile. Se emerge che l’impresa non può sostenere contemporaneamente continuità operativa, investimenti necessari e esigenze dei soggetti coinvolti, la conclusione non è scegliere automaticamente un’altra soluzione: è rivedere il disegno prima di renderlo esecutivo.
Quando coinvolgere lo studio
È opportuno coinvolgere lo studio quando la scelta tra continuità, distribuzione dei ruoli e sostenibilità dei flussi non è ricostruibile con i dati già ordinati, oppure quando una decisione sulla proprietà rischia di produrre effetti non coerenti con il progetto aziendale. Alessio Ferretti STP, studio di commercialisti, può esaminare il caso nel perimetro fiscale, contabile ed economico del servizio, mettendo a confronto le informazioni disponibili e i punti che cambiano la sostenibilità delle alternative.
Per orientare il primo confronto è sufficiente descrivere la situazione dell’impresa, l’urgenza della decisione e l’elenco dei documenti già disponibili, ad esempio compagine attuale, informazioni sull’attività, dati contabili utili e accordi già esistenti. Le modalità di trasmissione possono essere concordate dopo il contatto.
Commenti
Commenti e domande dei lettori
Puoi leggere gli interventi pubblicati. Se vuoi aggiungere una domanda pertinente, apri il modulo: sarà visibile solo dopo moderazione.
Lascia un commento